
위기에 몰린 고려아연의 묘수
2024-12-27
MBKㆍ영풍은 고려아연 지분을 40.97%까지 끌어올렸고, 이에 반해 최윤범 회장 측의 우호지분은 33.89% 수준에 머물러 양측의 지분율 격차가 7.08% 포인트에 이르렀습니다. 공개매수 후 고려아연의 자사주 비율이 12.27%이라는 사실을 고려하면, 유동주식은 불과 12.87%에 불과한데, 아마도 그 대부분은 국민연금과 기관이 보유한 것으로 추정됩니다.
이에 다수의 전문가들이 MBKㆍ영풍의 승리를 점쳤고, 증권가 쪽에서는 고려아연이 무리하게 자사주를 최윤범 회장 측에 대여하여 의결권을 부활시키려 한다는 소문까지도 돌았습니다. 법리적으로 말도 안 되는 주장이었지만, 달리 선택지가 없는 최윤범 회장이 지난번 유상증자 때와 같이 잘못된 선택을 한 것 아닌지 의구심이 들었던 것은 사실입니다.
급기야 MBKㆍ영풍은 자사주 처분 금지가처분까지 신청하였다가, 최윤범 회장 측 대리인이 재판부에 자사주 처분행위를 하지 않는다는 확약을 하면서 가처분 신청을 취하하는 헤프닝까지 벌어졌습니다.
그런데 정작 뚜껑을 열어보니, 싸움은 끝난 것이 아니었습니다. 지난 유상증자 카드와 달리 이번에 고려아연이 꺼낸 카드는 법리적 가능성은 물론이고, 명분과 실리까지 모두 잡을 수 있는 카드라고 봅니다.
명분과 실리를 잡는 최선의 카드
최윤범 회장 측은 이번 임시주총에서 소액주주의 권익 강화, 지배구조 개선을 전면에 내세우면서 경영권 분쟁의 프레임을 완전히 바꿨습니다. 본래 2025. 1. 23. 소집되는 이번 임시주주총회는 MBKㆍ영풍 측에서 소집청구를 한 것입니다. 고려아연 측 13명의 이사에 14명의 이사를 추가로 선임하여 경영권을 확보하겠다는 것이었습니다.
그런데 고려아연이 MBKㆍ영풍의 임시주총 소집 청구를 받은 뒤, 여기에 여러가지 정관변경의 건들을 넣으면서 이 싸움을 투박한 표싸움이 아닌 기술들(?)이 난무하는 싸움으로 만들어 버렸습니다.
고려아연이 안건으로 상정한 정관 변경은 (1) 집중투표제 도입, (2) 이사회 수 상한 설정, (3) 액면분할, (4) 소수주주 보호 명문화, (5) 사외이사의 이사회 의장 선임, (6) 배당기준일 변경, (7) 분기배당 도입을 그 내용으로 합니다.
위 내용들은 그동안 지배구조개선 논의에서 항상 등장하였던 내용으로 소액주주들이 반복하여 상장기업들에 주장하였으나, 받아들여지지 않았던 것들입니다. 그런데 고려아연에서 이러한 내용들을 이번에 정관 변경에 넣은 것입니다.
물론 그 목적은 하나, 경영권 보호입니다. 그러나 내용적으로 올바른 방향으로 개선이 된다면 그 의미를 과소평가할 필요는 없다고 봅니다. 정관 변경 내용 중에서 현재 가장 중요한 이슈는 집중투표제의 도입입니다. 집중투표제가 도입된다면, 최윤범 회장은 이사회 과반을 앞으로도 몇 년은 유지할 수 있습니다. 외부자금을 이용하여 경영권 분쟁에 뛰어든 MBK 입장에서는 경영권 확보에 시간이 들면 들수록 식량이 떨어지고 병사들의 사기가 떨어지게 됩니다. 그런 이유로 MBK 입장에서는 이번 집중투표제 도입을 위한 정관 변경과 동시에 집중투표제를 실시하여 이사를 선임하는 것이 위법이라는 주장을 하는 것으로 보입니다.
* 집중투표제란 이사를 선임할 때 주식 1주당 이사의 수만큼의 의결권을 주주에게 부여하는 제도입니다. 2명 이상의 이사를 선임하는 주주총회에서 주주는 1주마다 선임예정 이사와 같은 수의 의결권을 가지며 의결권을 투표하고자 하는 이사 후보자 1명 혹은 여러 명에게 의결권을 집중해서 투표할 수 있습니다.
가불기(?)에 걸린 MBK
최윤범 회장의 지난 유상증자 카드가 나와서는 안 될 최악의 패착이었다고 한다면, 이번 집중투표제 카드는 명분과 실리를 동시에 취한 매우 훌륭한 선택이었다고 봅니다. 집중투표제를 도입하는 정관 변경 안건에 대해서는 자산총액 2조원 이상의 상장회사의 경우 3% 룰이 적용되어 지분이 집중되어 있는 MBKㆍ영풍에 불리할뿐더러, 국민연금이나 기관들은 스튜어드십 코드 때문에 위 안건에 대한 반대가 사실상 불가능하기 때문입니다.
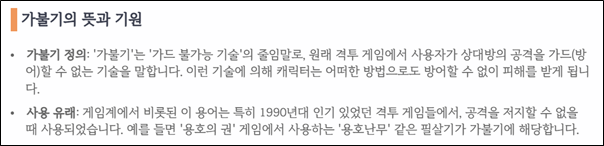
MBKㆍ영풍 입장에서는 집중투표제 도입에 찬성하자니 이번에 이사회를 장악하지 못하게 되고, 반대하자니 자신들이 주장하였던 지배구조 개선이 허구라는 사실을 자인하는 셈이 되어 소위 가불기(가드 불가 기술)에 걸리게 되었습니다.
한편으로는 씁쓸한 부분도 있습니다. 소액주주들이 그토록 주장하였던 변화들이 경영권 분쟁 국면에서 한쪽에 유리할 수 있다는 생각이 들자 받아들이게 되었다는 사실 자체는 아쉬움이 있습니다. 그러나 의도를 떠나 고려아연이 가는 변화 자체는 고려아연뿐만 아니라 우리 자본시장 변화의 단초가 될 수 있다고 생각합니다. 이번 변화의 시도는 말이나 허울뿐인 것이 아니라 제도(정관)의 변화이기 때문입니다.
시대는 점점 소액주주들의 권익을 보장하는 방향으로, 그리고 소액주주들의 목소리가 강해지는 시대로 가고 있습니다. 최윤범 회장 측이나 MBKㆍ영풍 모두 이 전투에서 승리하는 길이 소액주주의 권익 강화 그리고 지배구조 개선밖에 없음을 마음 속 깊이 깨달았기를 바랍니다.